Precisa de um advogado para
questões bancárias e
imobiliárias no meio rural?
Te ajudamos com: renegociação de dívidas e contratos, cobranças indevidas,
regularização de imóvel rural e contratos de compra e venda/arrendamento.
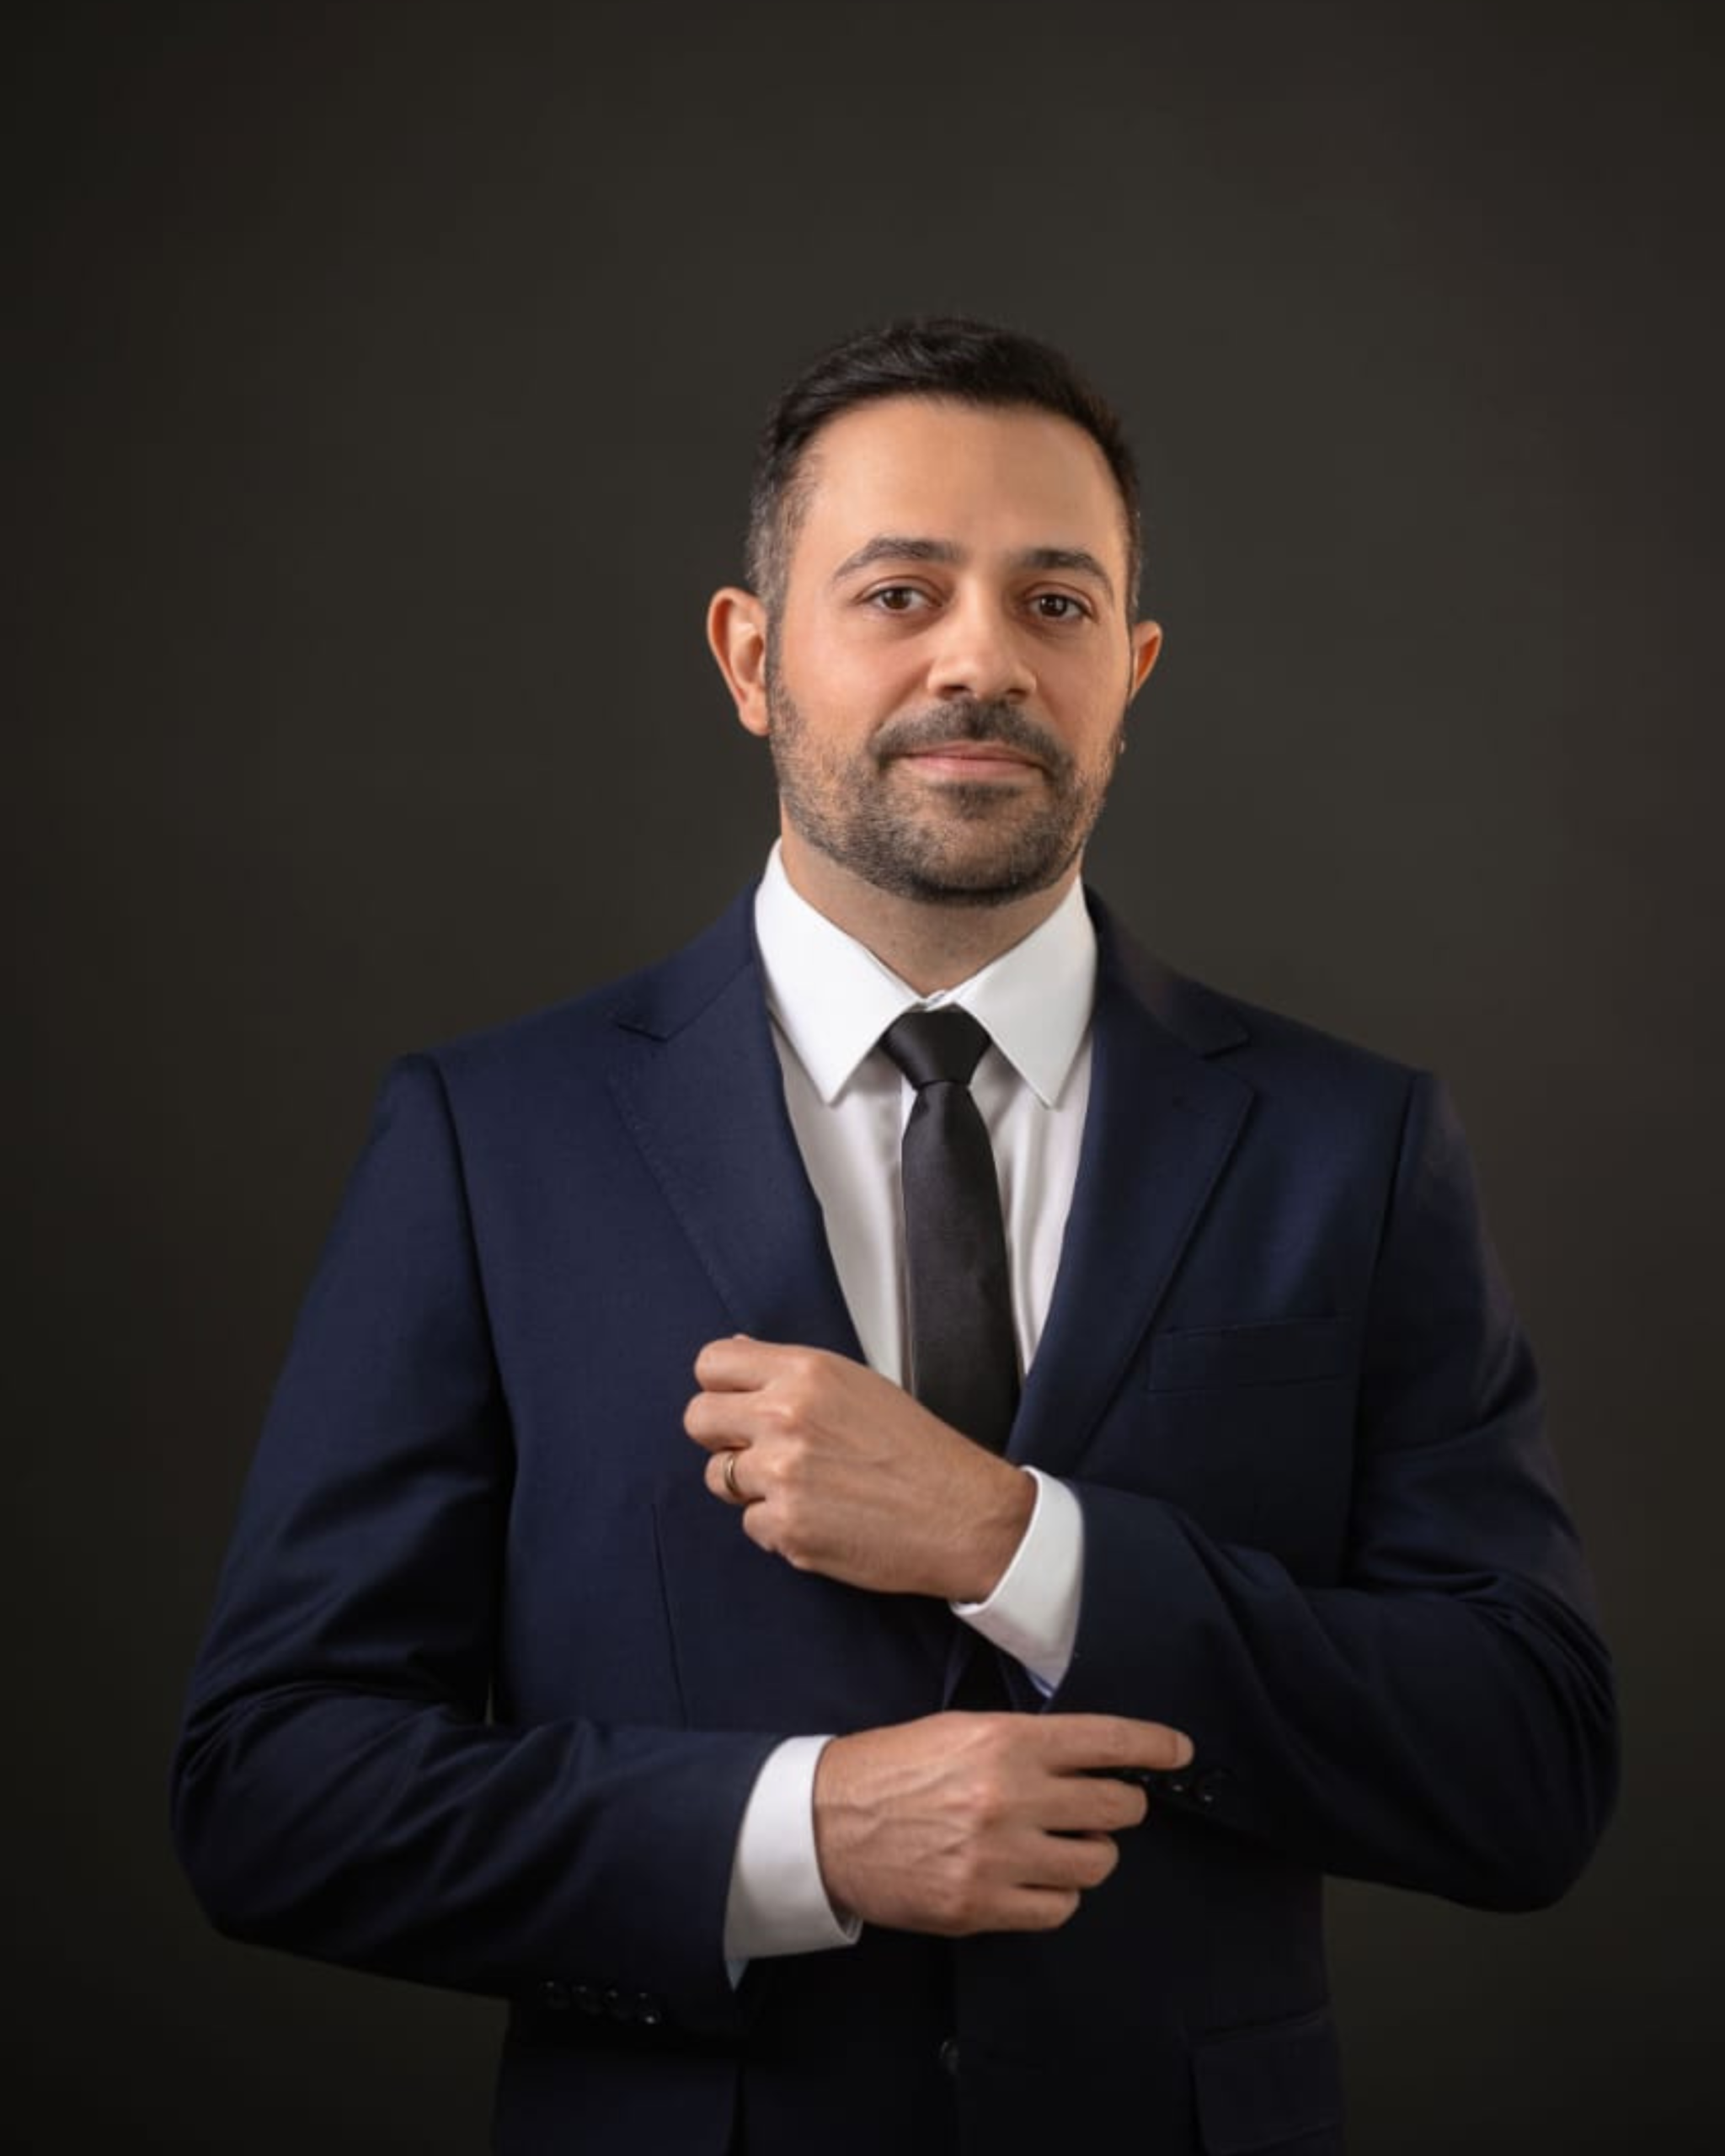
Moura e Sella Advogados
Eduardo Moura Sella é advogado há 18 anos, com graduação pela Pontifícia Universidade Católica do Paraná (PUC/PR). Possui MBA em Direito Empresarial (LLM) pelo IBMEC – Estação Business School, com foco em Taxa de Juros Bancários, e pós-graduação em Direito Imobiliário pela Escola Paulista de Direito (programa coordenado pelo Prof. Luiz Antônio Scavone Júnior, com a maior parte das disciplinas por ele ministradas). É certificado Ancord para atuação no mercado financeiro. Atua em direito bancário rural e revisional, imobiliário (urbano e rural), cível, registral, agrário, possessório e sucessório. O escritório tem sede em Curitiba/PR, filial em Londrina/PR e atua em diversos Estados do Brasil.
Eduardo Moura Sella — OAB/PR 45.770
Como podemos ajudar você ?
Defesa em Contratos Bancários Rurais
Atuamos na análise e revisão de financiamentos rurais, cédulas de crédito, CPR, renegociações e garantias, identificando abusos, juros indevidos e cláusulas que colocam sua produção em risco.
Renegociação de Dívidas e Alongamento de Débitos
Buscamos reorganizar dívidas rurais, negociar prazos, reduzir encargos e evitar medidas extremas como execuções, bloqueios ou perda da propriedade.
Proteção da Propriedade Rural
Atuação estratégica em posse, propriedade, regularização de imóveis rurais, contratos de compra e venda, arrendamento e parceria rural, garantindo segurança jurídica sobre a terra.
Defesa em Execuções e Ações Bancárias
Representamos o produtor em execuções bancárias, cobranças judiciais e extrajudiciais, adotando medidas para suspender atos constritivos e preservar o patrimônio rural.
Análise de Garantias e Riscos Patrimoniais
Avaliamos hipotecas, alienações fiduciárias, aval e fiança, orientando sobre riscos reais e estratégias para proteção do patrimônio pessoal e familiar.
Acompanhamento Administrativo e Judicial
Cuidamos de todo o processo, do atendimento inicial à solução final, com acompanhamento próximo, linguagem clara e foco em resultados práticos para o produtor rural.
outras especialidades
Imobiliário rural
Inventário e sucessão patrimonial
- Rio Grande do Sul
- Maranhão
- Paraná
- Santa Catarina
- Pará
- São Paulo
- Minas Gerais
- Mato Grosso
- Mato Grosso do Sul
- Goiás
- Tocantins
- Rondônia
- Bahia
Regiões de Atuação
Atuação em todo o Brasil, sede em Curitiba/PR, filial em Londrina/PR e clientes nos principais Estados do agronegócio.
Entenda quais são os serviços:
Este escritório atende, especialmente:
- Produtores rurais com endividamento, dificuldade contratual ou conflito patrimonial.
- Pessoas físicas e empresários com dívidas bancárias acima de R$ 300 mil.
- Famílias com inventário envolvendo bens imóveis (urbanos ou rurais).
- Compradores e vendedores de imóveis (urbanos e rurais) que precisam de segurança jurídica.
- Proprietários e possuidores envolvidos em conflitos de posse ou regularização registral.
NÃO ATENDEMOS:
- Direito penal, trabalhista, previdenciário e tributário em sentido amplo.
- Causas cíveis ou de consumo de baixo valor (consumidor abaixo de R$ 20 mil).
Encontre respostas rápidas para as suas dúvidas
Quando vale a pena pedir a revisão de um financiamento rural ou CPR?
A revisão judicial faz sentido quando há indícios de cobrança de encargos acima do contratado, capitalização de juros fora dos parâmetros legais, taxas e tarifas sem previsão clara, atualização atrelada a índice diverso do pactuado ou descumprimento das normas do Manual de Crédito Rural. A análise começa por uma leitura técnica do contrato, dos aditivos e dos extratos de evolução da dívida. Quando há divergência relevante, a ação revisional pode reduzir o saldo devedor, suspender atos constritivos em curso e abrir espaço para uma renegociação mais equilibrada. Cada caso depende de perícia contábil específica e análise documental prévia.
Posso renegociar minha dívida sem perder a propriedade?
Em muitos cenários, sim. A renegociação pode ocorrer pela via administrativa, junto à instituição financeira ou cooperativa, com prorrogação de prazos, repactuação de encargos e carência compatível com a safra. Quando o credor recusa ou impõe condições inviáveis, a via judicial pode ser utilizada para discutir cláusulas, requerer suspensão de atos constritivos e estabelecer pagamento compatível com a capacidade produtiva da atividade rural. A preservação da propriedade exige diagnóstico prévio do passivo, das garantias reais já vinculadas e da capacidade de geração de receita. A estratégia adequada depende dessa análise inicial e da situação processual de cada cobrança.
O que é cobrança abusiva em contrato bancário rural?
São cobranças sem amparo no contrato, na legislação aplicável ou nas normas do Conselho Monetário Nacional e do Manual de Crédito Rural. Exemplos comuns incluem capitalização de juros sem previsão expressa válida, encargos remuneratórios cumulados com encargos moratórios fora dos parâmetros legais, tarifas e taxas administrativas sem contraprestação efetiva, comissão de permanência cumulada com correção monetária e juros (em contratos anteriores à Resolução 4.558/2017 do CMN, que extinguiu a figura para novos contratos) e exigência de garantias desproporcionais ao valor financiado. A jurisprudência tem reconhecido a possibilidade de revisão judicial de tais práticas. A identificação técnica exige análise documental detalhada do contrato, dos aditivos e dos extratos da operação.
Estou prestes a sofrer execução: o que posso fazer agora?
A primeira medida é não ignorar a citação ou intimação e buscar orientação jurídica imediata. Em execução, há prazos legais para apresentação de embargos do executado, impugnação à penhora e discussão técnica do título executivo, do valor cobrado e das garantias acionadas. Quando existem indícios de excesso de execução, capitalização irregular ou abusividade contratual, é possível requerer suspensão de bloqueios, penhoras e leilões. A análise prévia do contrato, da planilha apresentada pelo credor e do estado processual define a estratégia adequada. Quanto mais cedo a atuação técnica iniciar, maior tende a ser o espaço para soluções negociais.
Quando o inventário pode ser feito por escritura pública (extrajudicial)?
O inventário extrajudicial é cabível quando todos os herdeiros são maiores e capazes e há consenso quanto à partilha (CPC/2015, art. 610, §1º). É realizado em cartório de notas, mediante escritura pública, com assistência obrigatória de advogado para todos os interessados. Costuma ser mais rápido e menos oneroso que a via judicial, mas exige documentação completa, certidões atualizadas e cálculo correto do ITCMD. Em regra, a existência de testamento exigia prévia abertura e cumprimento judicial; o STJ e o CNJ, contudo, vêm admitindo a partilha extrajudicial mesmo havendo testamento, em determinadas hipóteses, conforme a Resolução 571/2024 do CNJ. Caso surja divergência entre herdeiros, a via judicial passa a ser obrigatória.
Como funciona o inventário quando há imóvel rural na herança?
O inventário de imóvel rural exige atenção a três frentes complementares. Primeiro, a regularidade registral da matrícula, com verificação da cadeia dominial, ônus e averbações. Segundo, a regularidade cadastral perante o INCRA (CCIR), Receita Federal (ITR) e órgão ambiental (CAR). Terceiro, o georreferenciamento e a inscrição no Sigef, quando exigíveis em razão do tamanho da gleba. Pendências em qualquer dessas frentes podem inviabilizar a partilha extrajudicial e exigir regularização paralela. Em muitos casos, é necessário promover, antes ou durante o inventário, retificação de área, atualização cadastral ou até usucapião extrajudicial. A análise técnica antecipada evita atrasos e custos.
É possível evitar briga entre herdeiros com planejamento sucessório?
O chamado “contrato de gaveta” é um acordo informal em que o comprador assume as prestações de um financiamento que continua em nome do mutuário original. Os principais riscos para o adquirente são: penhora do imóvel por dívidas do mutuário original; revenda do bem a terceiro de boa-fé; recusa do banco em transferir o financiamento ao novo ocupante; e impossibilidade de vender, hipotecar ou inventariar legalmente o imóvel enquanto a situação registral não for resolvida. A alternativa segura é a cessão de direitos formalizada em cartório, com anuência da instituição financeira interveniente. No âmbito do Sistema Financeiro da Habitação, a Lei 10.150/2000 disciplina a sub-rogação contratual com anuência do credor. A análise jurídica prévia permite avaliar riscos e estruturar o negócio com proteção real.
Posso comprar imóvel financiado por “contrato de gaveta”? Quais os riscos?
O chamado “contrato de gaveta” é um acordo informal em que o comprador assume as prestações de um financiamento que continua em nome do mutuário original. Os principais riscos para o adquirente são: penhora do imóvel por dívidas do mutuário original; revenda do bem a terceiro de boa-fé; recusa do banco em transferir o financiamento ao novo ocupante; e impossibilidade de vender, hipotecar ou inventariar legalmente o imóvel enquanto a situação registral não for resolvida. A alternativa segura é a cessão de direitos formalizada em cartório, com anuência da instituição financeira interveniente. No âmbito do Sistema Financeiro da Habitação, a Lei 10.150/2000 disciplina a sub-rogação contratual com anuência do credor. A análise jurídica prévia permite avaliar riscos e estruturar o negócio com proteção real.
Minha matrícula tem área diferente da real. Como retificar?
A divergência entre a área registrada e a área real do imóvel pode ser corrigida por retificação no Registro de Imóveis, prevista nos artigos 212 e 213 da Lei 6.015/1973, com a sistemática atualizada pela Lei 14.382/2022. A via extrajudicial é a preferencial quando há consenso entre confrontantes e documentação técnica adequada (memorial descritivo, planta georreferenciada e Anotação de Responsabilidade Técnica do profissional habilitado). Quando há divergência com vizinhos ou indícios de área de terceiro envolvida, pode ser necessária a via judicial ou, conforme o caso, ação de usucapião. O caminho adequado depende da causa da divergência e do tipo de imóvel envolvido.
Sofri invasão na minha propriedade. Como agir juridicamente?
Diante de invasão, a medida cabível depende do tempo decorrido. Se a turbação ou esbulho é recente (menos de ano e dia), cabe ação possessória de força nova, com pedido de liminar para reintegração ou manutenção imediata da posse (CPC/2015, arts. 558 e 562). Se a situação já se prolonga, a ação possessória continua possível, mas em rito ordinário, sem liminar automática. Quando há risco iminente de invasão sem que ela tenha se consumado, cabe interdito proibitório (arts. 567 e 568 do CPC). A prova da posse anterior é central. É importante reunir, desde o início, documentação fotográfica, georreferenciamento, contratos, testemunhas e boletins de ocorrência.
Como funciona o usucapião extrajudicial em imóvel rural?
O usucapião extrajudicial é processado diretamente no Cartório de Registro de Imóveis, com base no artigo 216-A da Lei 6.015/1973 e regulamentação do Provimento 65/2017 do CNJ. Exige ata notarial atestando o tempo de posse, planta e memorial descritivo assinados por profissional habilitado, anuência dos confrontantes e do titular registral e comprovação documental dos requisitos da modalidade pretendida (extraordinária, ordinária, especial rural, entre outras). Após a Lei 14.382/2022, o silêncio dos confrontantes notificados passou a ser interpretado como concordância, agilizando o procedimento. É via mais célere que a judicial quando há consenso, mas qualquer impugnação remete o processo ao Poder Judiciário. Para imóvel rural, soma-se a exigência de georreferenciamento e regularidade cadastral perante o INCRA.
Cada situação tem particularidades próprias. Para análise específica do seu caso, entre em contato com o Moura e Sella Advogados.
Contratos bancários e dívidas rurais não podem colocar sua terra em risco.
Financiamentos mal negociados, juros abusivos e cobranças indevidas comprometem a produção e ameaçam o patrimônio do produtor rural.
Atuamos na análise e renegociação de contratos bancários e na proteção jurídica da propriedade rural, com estratégia, clareza e foco na preservação do seu negócio no campo.
Nosso objetivo é orientar produtores rurais na defesa de seus direitos imobiliários e bancários, oferecendo suporte jurídico especializado para a proteção da propriedade rural, revisão de contratos, financiamentos agrícolas e relações com instituições financeiras. Atuamos com transparência, responsabilidade e atenção às particularidades de cada caso, sempre buscando segurança jurídica, preservação do patrimônio e continuidade da atividade rural. Estamos comprometidos em fornecer soluções jurídicas eficientes e estratégicas, atendendo às necessidades individuais de cada cliente de forma clara, próxima e eficaz.
Esse site não está afiliado ao Google, ao Facebook ou ao Facebook INC. Também não fornecemos serviços oficiais ou documentos governamentais. Não nos envolvemos em atividades fraudulentas ou na comercialização de criptoativos ou serviços relacionados. Nosso foco exclusivo está em serviços jurídicos.
Todos os direitos reservados l Eduardo Moura Sella (OAB/PR 45.770)